La correlación entre pares de divisas mide hasta qué punto dos pares se mueven a la vez. Importa por una razón muy práctica: si abres tres operaciones correlacionadas creyendo que diversificas, estás repitiendo la misma apuesta y arriesgando el triple de lo que pone en tu plan.
A mí me lo enseñó el mercado en una mañana. Llevaba meses cumpliendo mi regla de no arriesgar más del 1 % por operación y me creía prudente, hasta que un día tenía abiertas tres posiciones: largo en EUR/USD, largo en GBP/USD y corto en USD/CHF. Tres tickets, tres análisis, tres gráficos distintos… y una sola idea: que el dólar se debilitaba. El dólar subió. Perdí mi 1 % tres veces en poco más de una hora. No fue mala suerte, fue mala contabilidad.
Qué es la correlación entre pares de divisas
Un par de divisas no es un activo suelto: es una división entre dos monedas. EUR/USD compara el euro con el dólar y GBP/USD compara la libra con el dólar, así que comparten la mitad de la ecuación. Cuando el motor del momento es el dólar, los dos pares se mueven prácticamente de la mano, y esa coincidencia es lo que llamamos correlación.
Se expresa con un coeficiente entre +1 y -1. Cerca de +1, los dos pares suben y bajan juntos. Cerca de -1, uno sube cuando el otro baja. Cerca de 0, cada uno va a lo suyo. Lo importante no es el número exacto que te dé una tabla, sino la pregunta que hay detrás: ¿qué divisa estoy repitiendo en todas mis posiciones abiertas y en qué lado la tengo? Te confieso que yo casi nunca abro una tabla de coeficientes antes de operar: hago esa comprobación, que me lleva cinco segundos, y es la que más disgustos me ha ahorrado.
Por qué contar el riesgo ticket a ticket te engaña
Casi todos aprendemos a medir el riesgo operación por operación: tanto por ciento de la cuenta, stop puesto, tamaño calculado. El problema es que el mercado no nos mira ticket a ticket, nos mira por idea.
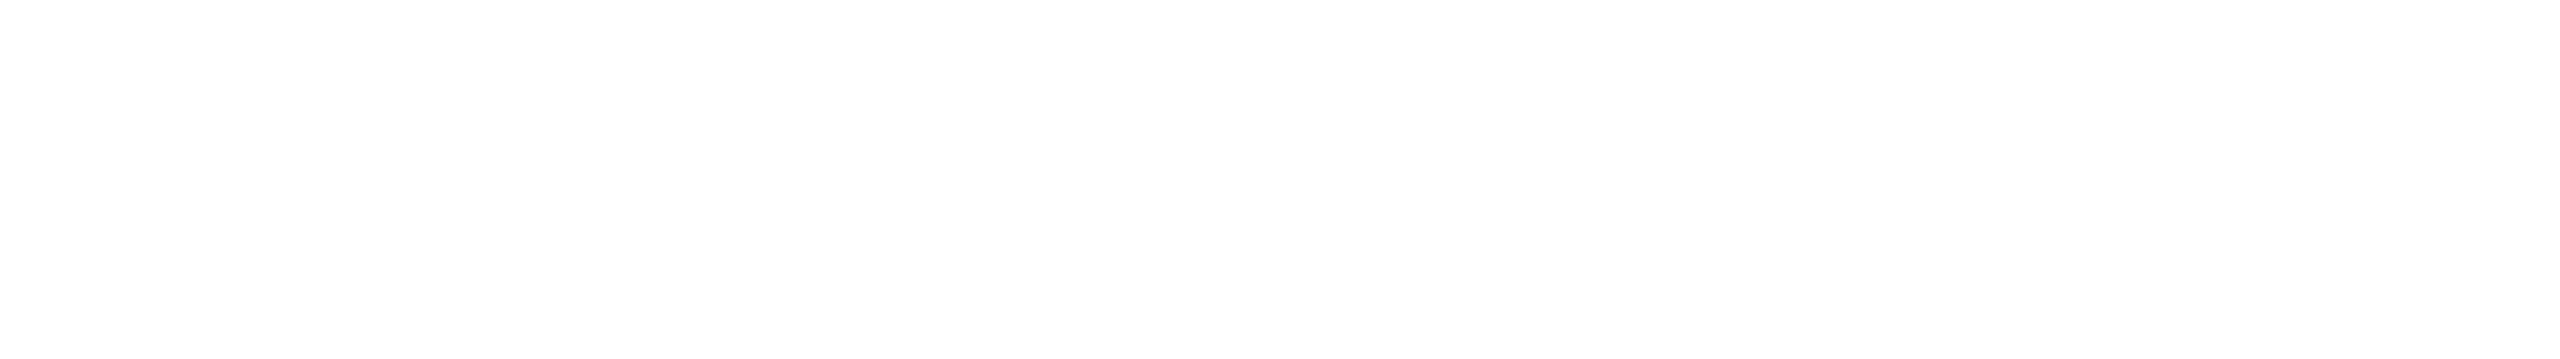
Pongamos números para verlo claro; son míos y están elegidos para el ejemplo, no salen de ningún estudio. Cuenta de 10.000 euros y riesgo del 1 % por operación: 100 euros de pérdida máxima en cada una. Si abro tres posiciones que dependen del mismo movimiento del dólar y las tres se van al stop, esa idea no me cuesta 100 euros, me cuesta 300, es decir un 3 % de la cuenta jugado a una sola frase: «el dólar baja». Si quiero seguir respetando mi 1 %, solo tengo dos salidas honestas: quedarme con la mejor de las tres y arriesgar ahí los 100 euros, o repartir ese 1 % entre las tres y arriesgar unos 33 euros en cada una (100 ÷ 3 = 33,33). Desde aquella mañana mi presupuesto de riesgo va por divisa, no por gráfico.
Hay una trampa aún más fina: creer que dos pares correlacionados de forma negativa se cubren entre sí. Si estoy largo en EUR/USD y largo en USD/CHF, compro euros y vendo dólares en la primera, y compro dólares y vendo francos en la segunda. El dólar aparece en los dos lados y se cancela, de modo que lo que me queda es una posición larga de euro contra franco. Y ojo, se cancela casi, no del todo: el importe en dólares de un lote de EUR/USD depende de la cotización, mientras que el de un lote de USD/CHF es fijo, así que siempre sobra un resto de dólar suelto. Cubierto no estoy: tengo una operación distinta de la que creía y pago dos horquillas y dos costes de financiación por tenerla.
Cuándo deja de valer la regla general
El matiz que cambia las cosas es este: una correlación es una foto del pasado sobre una ventana de tiempo concreta, no una promesa. Dos pares caminan juntos mientras comparten motor y se separan en cuanto uno de ellos tiene el suyo propio. Lo he visto muchas veces con EUR/USD y GBP/USD: semanas pegados y, en cuanto el Banco de Inglaterra mueve ficha, la libra coge agenda propia. Si habías montado una de esas falsas coberturas contando con que iban de la mano, ese es justo el día en que descubres que no te cubre nada.
Y en lo que yo llevo visto, el caso contrario hace más daño todavía. En las sesiones de tensión, los pares que comparten la divisa hacia la que corre el dinero se mueven aún más juntos de lo habitual. Justo cuando esperas que la diversificación te salve, es cuando desaparece.
Queda un límite más: la correlación te dice la dirección, no la magnitud. Dos pares pueden subir a la vez y uno recorrer bastante más camino que el otro, así que el mismo lote en ambos no significa el mismo riesgo. Yo dejé de comparar posiciones en lotes y empecé a compararlas en euros arriesgados; el día que hice ese cambio, la mitad de mis «carteras equilibradas» resultaron estar escoradas hacia un lado.
Errores frecuentes con pares correlacionados
- Diversificar por nombre y no por divisa. Cinco pares con el euro dentro y en el mismo lado son cinco formas de tener la misma opinión sobre el euro.
- Mirar la correlación en un plazo que no operas. Si entras y sales dentro del día, una tabla mensual te está hablando de otro mercado.
- Usar un par inverso como cobertura en lugar de reducir tamaño. Reducir se paga una vez; la falsa cobertura paga horquilla al abrir, horquilla al cerrar y financiación cada noche.
- Tratarla como una ley fija. Cambia con el motor del mercado, y lo que describía a dos pares hace un mes no tiene por qué describirlos hoy.
- Quedarse en el signo y olvidar la volatilidad relativa de cada par.
Preguntas frecuentes
¿Cuántas operaciones correlacionadas puedo tener abiertas a la vez? No hay un número mágico. El techo no lo marca la cantidad de tickets, sino el riesgo total que estás dispuesto a perder si esa idea falla. Fija ese porcentaje por idea y reparte dentro.
¿Esto solo pasa con los pares que llevan dólar? No, los cruces esconden lo mismo. Si estás largo en GBP/JPY y corto en EUR/GBP, en las dos estás comprando libra: no son dos ideas, es una sola sobre la libra repartida en dos tickets.
¿Cada cuánto conviene revisar la correlación entre pares de divisas? Cuando cambia el foco del mercado: semanas de reuniones de bancos centrales, datos de inflación o cualquier cosa que ponga a una divisa en el centro del tablero. Yo no la reviso a diario, pero sí antes de sumar una posición a las que ya tengo abiertas.
Puntos clave
- El riesgo se cuenta por idea y por divisa repetida, no por número de operaciones abiertas.
- Tres posiciones que dependen del mismo movimiento, con un 1 % cada una, son un 3 % jugado a la misma frase.
- Dos pares «que se cubren» suelen dejarte una operación distinta de la que creías, y con los costes duplicados.
- Es una foto del pasado: se rompe cuando una de las divisas recupera motor propio, y se refuerza en los momentos de tensión.
- Compara tus posiciones en euros arriesgados, nunca en lotes.