Hacer backtesting es probar tus reglas de trading sobre datos históricos reales antes de arriesgar dinero. En esta guía te enseño cómo hacer backtesting paso a paso, con método y sin trampas: reglas escritas, datos fiables y métricas que te dicen la verdad aunque duela.
Te lo digo sin rodeos: la mayoría de los traders que veo perder dinero no tienen una estrategia mala. Tienen una estrategia sin probar. La operan porque «les convence», porque la vieron en un vídeo o porque les funcionó tres veces seguidas. Eso no es un sistema. Eso es fe. Y el mercado cobra caro la fe: la ESMA obliga a los brokers a publicarlo, y el dato ronda entre el 70 y el 82 % de cuentas minoristas en pérdidas.
Conclusiones clave
- El backtesting valida tu estrategia con datos históricos antes de jugarte un euro real.
- Sin reglas escritas que una máquina pudiera seguir, no hay prueba posible: hay interpretación.
- Necesitas un mínimo de 100 operaciones y varios años de datos para que el resultado signifique algo.
- Las métricas que mandan son el profit factor, el drawdown máximo y la esperanza matemática, no el porcentaje de aciertos.
- Un resultado histórico bueno no garantiza el futuro: reduce la incertidumbre, no la elimina.
¿Qué es el backtesting y por qué te ahorra dinero?
El backtesting consiste en aplicar tus reglas de entrada, salida y gestión sobre el pasado del mercado, vela a vela, como si operaras en aquel momento. El objetivo no es soñar con lo que habrías ganado: es descubrir si tu idea tiene ventaja estadística o si llevas meses a punto de financiar al broker.
En mi experiencia, este es el filtro que separa al operador con cabeza del apostador. Yo lo aprendí tarde. Mi primer backtesting serio, allá por 2013, me desmontó una estrategia que «me encantaba»: 40 operaciones simuladas, curva preciosa… y en cuanto amplié la muestra a 130 operaciones, el sistema perdía dinero desde 2011. Me ahorré meses de pérdidas reales por unas semanas de trabajo aburrido. Eso es dinero real.
No confundas la prueba histórica con otras formas de practicar. Cada una tiene su momento:
| Método | Qué es | Para qué sirve | Riesgo real |
|---|---|---|---|
| Backtesting. | Probar reglas sobre datos históricos. | Validar si la estrategia tiene ventaja. | Ninguno: 0 € en juego. |
| Paper trading. | Operar en demo, en tiempo real. | Practicar ejecución y rutina. | Ninguno, pero es lento: semanas por decenas de operaciones. |
| Cuenta real pequeña. | Operar con dinero que duela poco. | Entrenar la psicología de verdad. | Limitado y controlado. |
Cómo hacer backtesting paso a paso
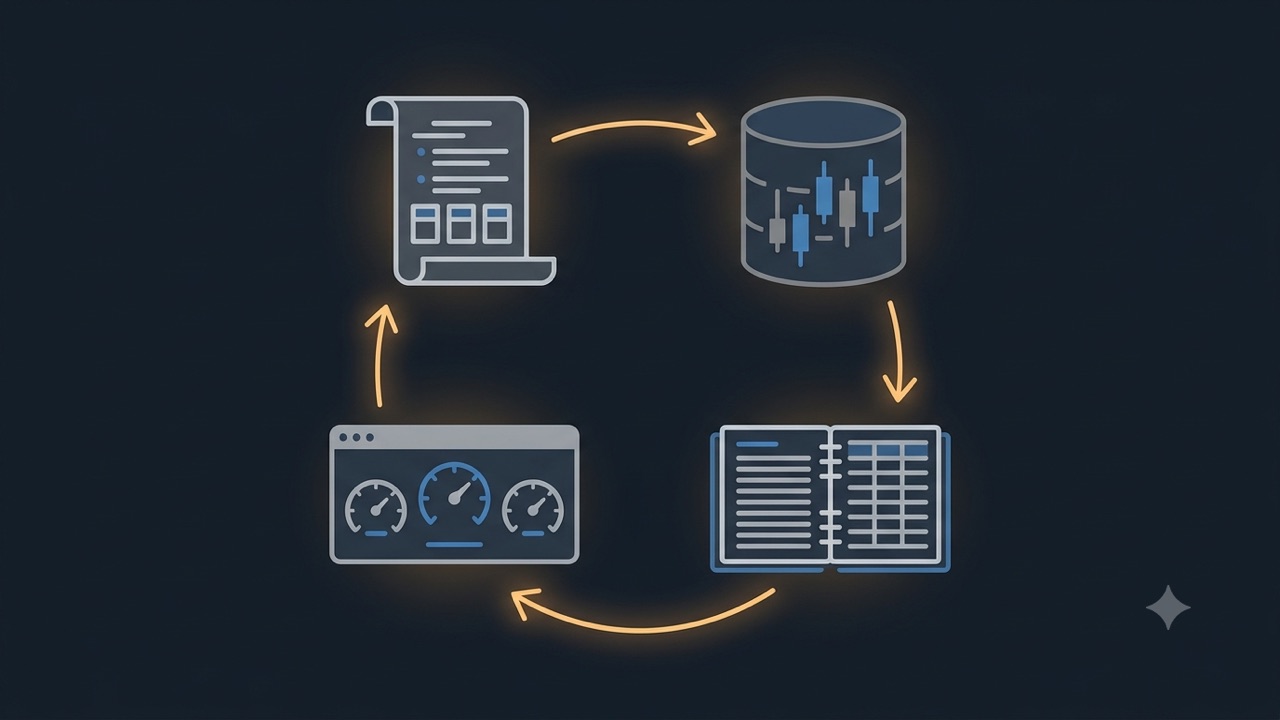
Te cuento el proceso exacto que uso desde hace años. No necesitas programar ni pagar software caro para empezar: necesitas rigor y unas cuantas tardes tranquilas.
Paso 1: escribe reglas que una máquina pudiera seguir
Si tu regla dice «entro cuando el mercado tenga fuerza», no tienes una regla: tienes una opinión. Escribe condiciones verificables. Un ejemplo de mi operativa con noticias: «Si el dato de empleo australiano sorprende más de un 20 % sobre lo esperado, entro en AUD/USD a los 5 minutos, stop de 25 pips, objetivo de 50». Entrada, salida, stop y tamaño: todo por escrito. Aquí entra tu ratio riesgo beneficio, que debe estar definido antes de mirar un solo gráfico.
Paso 2: consigue datos históricos fiables
Los datos gratuitos de baja calidad distorsionan la prueba: velas incompletas, huecos, spreads irreales. Para backtesting manual en gráficos de 1 hora o superiores, el histórico de TradingView es más que digno. ¿Operas intradía con noticias, como yo? Entonces exige datos con el tick a tick de los minutos calientes. Mi criterio mínimo: 4 o 5 años de histórico, que incluyan mercados alcistas, bajistas y laterales.
Paso 3: recorre el gráfico vela a vela y registra cada operación
Usa la función de repetición de velas de tu plataforma, tapa el futuro del gráfico y avanza. Cuando tus reglas den señal, apunta la operación en una hoja de cálculo: fecha, hora peninsular, entrada, stop, objetivo, resultado en pips y en euros, y una nota breve. Sé honesto con las dudas: si en la vela no sabes si tocó primero el stop o el objetivo, cuéntala como pérdida. Prefiero un resultado feo y cierto que uno bonito y falso.
Paso 4: mide las métricas que importan de verdad
Olvida el porcentaje de aciertos como cifra estrella: se puede acertar el 70 % de las veces y perder dinero igualmente. Lo que decide es la esperanza matemática del sistema completo. Estas son mis referencias:
| Métrica | Qué mide | Mi umbral mínimo |
|---|---|---|
| Profit factor. | Ganancia bruta entre pérdida bruta. | Mayor de 1,3 con más de 100 operaciones. |
| Drawdown máximo. | La peor racha desde un pico de la cuenta. | Menor del 20 % del capital. |
| Esperanza por operación. | Lo que ganas o pierdes de media cada vez. | Positiva tras descontar costes. |
| Número de operaciones. | El tamaño de la muestra. | Mínimo 100; mejor 200. |
Y una advertencia de veterano: réstale siempre los costes. Un sistema que gana 4 pips de media por operación se muere con un spread de 1,5 pips más comisión. Sin costes, tu backtesting es ciencia ficción.
Paso 5: valida fuera de muestra antes de creerte nada
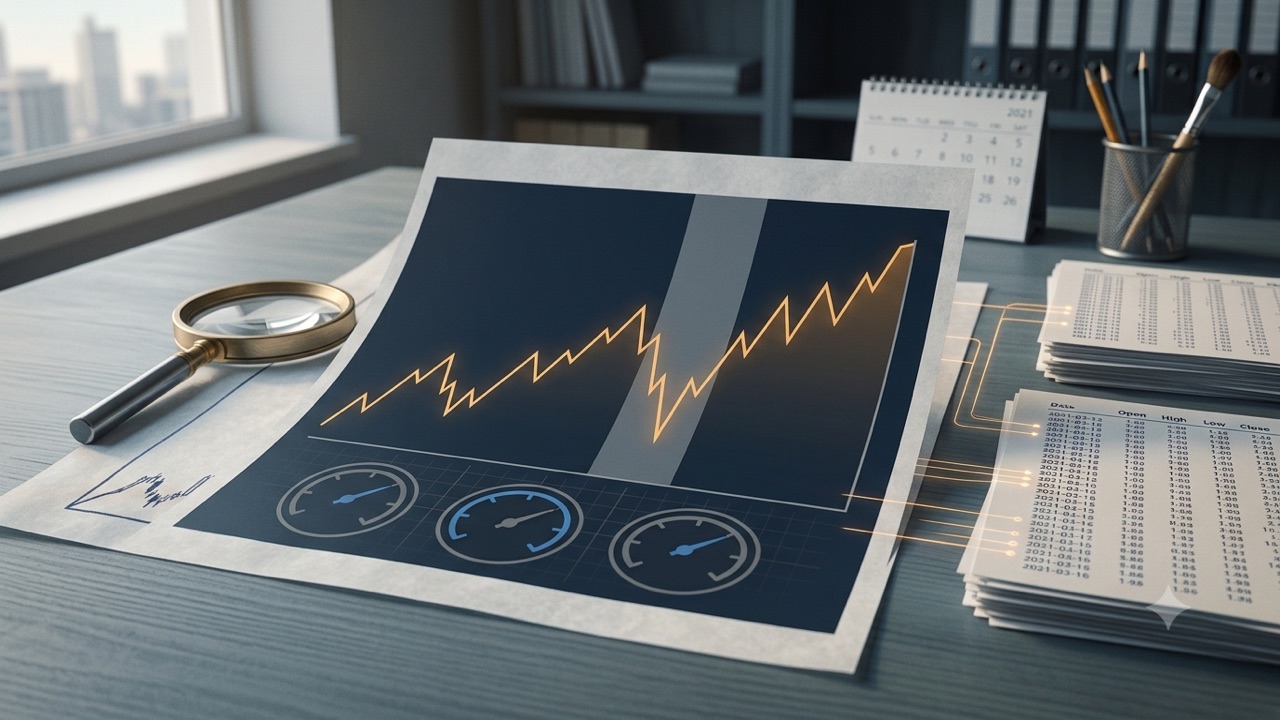
Este paso separa a los serios de los ilusos. Ajusta tu estrategia solo con una parte del histórico, por ejemplo de 2019 a 2023, y pruébala después sobre datos que no ha visto: 2024 y 2025. ¿Sobrevive con métricas parecidas? Tienes algo. ¿Se derrumba? Acabas de destapar sobreoptimización, y lo has hecho gratis, sin financiarlo con tu cuenta.
¿Cuántas operaciones necesita un backtesting fiable?
Mi respuesta corta: 100 operaciones como suelo, 200 si quieres dormir tranquilo. Con 30 o 40 operaciones, el azar todavía manda; una racha buena te convence de una mentira. Piensa en la muestra como en una encuesta: nadie predice unas elecciones preguntando a 12 personas. Si tu sistema genera pocas señales, amplía años de histórico o pares correlacionados, pero jamás rebajes la muestra para llegar antes a la conclusión que te apetece.
Los 4 errores que invalidan tu backtesting
Los he cometido casi todos, y cada uno me costó dinero o tiempo. Vigílalos:
- Sobreoptimización (curve fitting): retocar parámetros hasta que el pasado quede perfecto. Curva impecable, futuro desastroso.
- Mirar el futuro (look-ahead): usar en la simulación información que aún no existía, como cerrar «justo en el máximo del día». Tapa el gráfico y avanza vela a vela.
- Sesgo de supervivencia: probar solo sobre activos que hoy siguen vivos y de moda. El histórico de los que cayeron también cuenta.
- Ignorar spread, comisiones y deslizamiento: el error silencioso que convierte sistemas ganadores sobre el papel en perdedores reales.
¿Te suena alguno? Tranquilo: detectarlos en simulación cuesta horas; detectarlos en real cuesta euros y autoestima. Por algo la normativa europea obliga a repetir que los rendimientos pasados no garantizan resultados futuros, como recuerda la ESMA. El backtesting mide probabilidades históricas, no certezas.
¿Qué herramientas necesitas para empezar hoy?
Menos de las que crees. Mi kit para backtesting manual: la repetición de velas de TradingView sobre el gráfico, una hoja de cálculo en el ordenador para el registro y una plantilla de métricas que se calcula sola. Brokers regulados como IG España publican guías educativas decentes sobre la prueba de estrategias. ¿Software especializado de pago? Tiene sentido cuando ya haces esto en serio y quieres velocidad de tick, no antes. Empieza gratis, con método, y que sea el propio proceso el que te pida más máquina.
Tu plan de acción para esta semana
Nada de teoría infinita. Esta semana, cinco movimientos:
- Escribe tus reglas de entrada, salida y stop en una sola hoja. Si no caben, sobran condiciones.
- Abre el histórico de tu par principal y márcate 4 años hacia atrás.
- Simula y registra tus primeras 25 operaciones vela a vela, con hora y costes incluidos.
- Calcula profit factor, drawdown y esperanza con esas 25; es pronto para concluir, pero ya entrena el músculo.
- Repite cada semana hasta llegar a 100 operaciones y solo entonces juzga el sistema. La gestión del riesgo decidirá cuánto arriesgas cuando pases a real.
Preguntas frecuentes sobre backtesting
¿Cuánto tiempo se tarda en hacer un backtesting manual?
Depende de tu sistema y del histórico. Mi referencia real: entre 3 y 6 semanas dedicando 5 horas semanales para reunir unas 100 operaciones bien registradas. Parece lento, pero es muchísimo más rápido y barato que descubrir el fallo operando dinero real durante meses.
¿El backtesting garantiza que ganaré dinero?
No, y desconfía de quien lo prometa. Un buen resultado histórico demuestra que tu ventaja existió en el pasado; el futuro puede cambiar de régimen. Lo que sí hace es filtrar sistemas rotos antes de pagar por descubrirlos y darte datos objetivos para operar con confianza racional.
¿Puedo hacer backtesting sin saber programar?
Sí. El backtesting manual con repetición de velas y hoja de cálculo no requiere ni una línea de código, y además te obliga a ver cientos de gráficos, que es un entrenamiento en sí mismo. Programar compensa cuando tu sistema es 100 % mecánico y quieres probar décadas en minutos.
¿Qué diferencia hay entre backtesting y paper trading?
El backtesting comprime años de historia en semanas de estudio; el paper trading ensaya en tiempo real, a velocidad de vida. Yo los uso en ese orden: primero valido la ventaja sobre el histórico y después superviso ejecución y nervios en demo antes de tocar la cuenta real.
Una cosa más antes de cerrar. Cuando termines tus primeras 100 operaciones simuladas, sabrás de tu estrategia más que el 90 % de la gente que opina en redes. Ese criterio propio, construido con datos y no con fe, es exactamente la diferencia entre apostar y hacer trading. Si quieres acompañamiento para dar el salto con una formación en trading cuantitativo o un curso de backtesting profesional, que sea con alguien que te enseñe el método y te muestre también sus pérdidas. Gracias por llegar hasta aquí: nos leemos en el gráfico.